



あしぎん住宅ローンについて、知っておきたいことをまとめました。
- お借入利率について
- 「元利均等返済」「元金均等返済」について
- 金利の種類について
- 団体信用生命保険について
- 借りるときに必要な諸費用について
- お借入後に必要となる場合がある
手数料等について - お借入内容を確認する方法
- 現在のお借入利率とは異なる金利で
返済額を試算したい場合 - 住宅ローンに関するお問い合わせ
お借入利率について
変動金利・固定金利のどちらも、お借入当初の適用利率は、ローンお申込時ではなくお借入時の金利が適用されます。
住宅ローンでは、お客さまのお取引状況に応じて、最終のご返済まで店頭表示金利から所定の幅で金利を割引します。 金利割引タイプは次の2種類があります。
ずーっと変わらないおトク
お借入当初から最終のご返済まで、お借入期間中の金利の割引幅が変わりませんので、ずーっと一定の割引でおトクが続きます。
はじめに大きなおトク
金利選択型で当初3年、5年、10年、20年の固定金利を選択する場合、お借入当初の金利を大きく割引し、その後、当初期間より割引幅は小さくなりますが、最終のご返済まで金利割引が続きます。
金利割引を受けるためには、住宅ローンのご契約までに、以下のお取引が必要となります。
- 当行への給与振込(取引明細の摘要欄に「給与」と表示されるもの)がある(新規ご指定を含む)。
- 指定が難しい場合、携帯電話を含む電話、電気、ガス、水道、NHK受信料、クレジットカード、税金のうち3項目以上を当行口座から口座振替に指定でも可(新規にご指定を含む)。
- 足利銀行アプリの登録がある(新規お申込みを含む)。
- 足利銀行アプリの登録が不可の場合、インターネットバンキングの登録でも可。
- 次のいずれかを満たす。
- NISAもしくは積立投信の契約がある(新規ご契約を含む)。
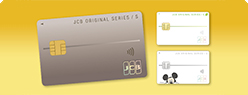
- あしぎんVisaデビット、GOODYカードまたはJCBカード Sを保有している(新規お申込みを含む)。
- 次のいずれかを満たす。
- めぶき de でんき契約がある(新規ご契約を含む)。
- ZEH基準(ZEH、NearlyZEH等いずれかの基準)を満たす。
- いずれも不可の場合、カードローンの契約でも可(新規お申込みを含む、申込人年齢が60歳以上の場合作成不可)。
2026年4月1日現在
「元利均等返済」「元金均等返済」について
元利均等返済
お借入期間を通して、毎月の返済金額が一定となるように計算され、毎月一定額をお支払いいただく返済方法となります。毎月の返済額が変わらないので、将来の支出に対して資金計画が立てやすいことがメリットとなります。返済金額の元金と利息の内訳は、お借入当初は利息の割合が多く、元金の返済は進みませんが、お借入期間の後半になるにしたがって、元金の返済の割合が増えていくこととなります。

元金均等返済
お借入期間の返済回数に合わせて元金を分割し、毎月決まった元金に利息を上乗せして返済する方法となります。元金は一定して減っていきますので、お支払いいただく利息も合わせて少なくなります。お借入当初の返済金額が一番多くなりますが、返済総額は元利均等返済よりも少なくなります。
毎月の返済額が変わることとなり、お借入期間の前半の返済額が多くなることから、将来の支出に対する資金計画に充分注意することが必要となります。

金利の種類について
変動金利(金利選択型、全期間)
変動金利は、次の3つのルールが適用されます。元利均等返済の場合は①~③すべて、元金均等返済の場合は①のみが適用されます。なお、金利選択型変動金利は、お借入期間中に固定金利(3年・5年・10年・20年)へ変更できます。
- 金利の見直しルール
変動金利のお借入利率は、足利銀行所定の基準利率に基づき、その変動幅と同じだけ引き下げまたは引き上げられます。毎年4月1日と10月1日を基準日として行われ、6月および12月のご返済日の翌日より新しい利率が適用されます。返済額については、それぞれ7月と1月に見直されます。 - 5年ごとの返済額見直しルール
変動金利では、5回目の10月1日を基準日とする利率見直しまでは、その間に適用利率が変更された場合でも返済額は変わらず、元金と利息の割合が変更されます。それ以降は、5年ごとに返済額が見直されます。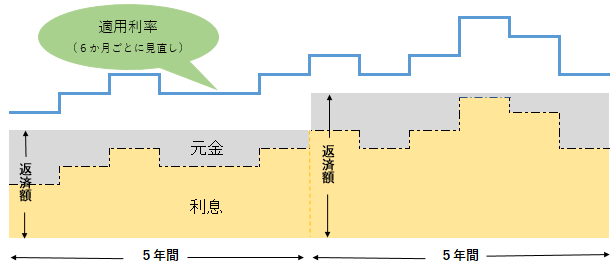
- 125%上限ルール
5年ごとの返済額見直し時に金利上昇により返済額がそれまでの支払金額より増える場合でも『125%上限ルール』により新返済額は見直し前の返済額の1.25倍を限度とするものです。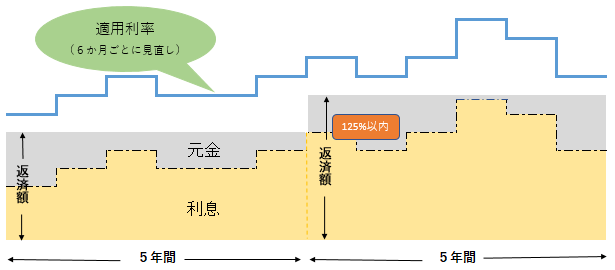
これらのルールにより、返済額のしわ寄せが発生するケースがあります。
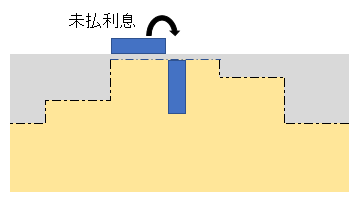
返済額の見直しがされない間に適用利率が引き上げられた場合、1回の返済額に占める利息が増加し、元金が減少します。この場合、減少した元金は最終返済にしわ寄せされるため、最終回の返済額が大きくなります。適用利率の急上昇等で、利率見直し後の利息額が毎月の返済額を上回る場合、上回った利息額は未払利息として翌月以降に繰り延べられ、未払利息が発生する場合もあります。
固定金利(金利選択型3年・5年・10年・20年、全期間)
固定金利のお借入利率は、市場金利の実勢に基づいて毎月見直ししており、固定金利を選択される月(変動金利から固定金利へ変更する月や固定金利を再選択する月)の金利が適用されます。
固定金利ご利用中は、適用利率や返済額の見直しはありませんが、固定金利適用期間中はほかの金利へ変更できませんのでご留意ください。
全期間固定金利はお借入期間中、適用利率が一定ですので最終返済までの返済額を確定できます。
金利選択型固定金利は、固定金利適用期間満了後、その時点で固定金利または変動金利のどちらかを選択できます。固定金利を選択する場合は、店頭・メールオーダー・インターネットバンキングのいずれかにてお手続きが必要です。お手続方法により手数料が異なりますので、下記「お借入後に必要となる場合がある手数料等について」をご参照ください。お手続きをしない場合、自動的に変動金利に切り替わります(手数料はかかりません)。
固定金利適用期間満了後の新たなお借入利率がこれまで(固定金利適用期間中)のお借入利率よりも高くなる場合は、返済額が増加しますのでご留意ください。
団体信用生命保険について
住宅ローンをご利用いただくお客さまには、必ず団体信用生命保険に加入していただきます。
団体信用生命保険とは、住宅ローンをご利用しているお客さまが、死亡・高度障害など不測の事態になられたとき、保険会社が所定の保険金を当行に支払い、その保険金により住宅ローンの返済に充当する保険です。万一の場合でも、ご家族の方にご返済の負担がかかりません。
団体信用生命保険の保険料は当行が負担しますが、保障のタイプによって金利を上乗せさせていただく場合があります。
団体信用生命保険の加入にあたって、保険会社所定の書面により健康状態を告知する必要があります。告知内容によっては、保険会社が加入をお断りすることがあります。
また、事実を告知しない場合や事実に反する告知をした場合、保険金が支払われないなど不利益をこうむることがありますのでご注意ください。
借りるときに必要な諸費用について
事務取扱手数料、融資手数料
ご利用商品により事務取扱手数料または融資手数料がかかります。事務取扱手数料は1件につき55,000円(消費税込)、融資手数料はご融資金額×2.2%(消費税込)となります。
保証会社の保証料・手数料
保証会社へ支払う保証料は、保証会社が住宅ローン債務を保証するために必要な費用となります。保証料はお借入金額とご返済期間および審査結果によって決まります。
保証会社への保証料は、足利銀行が負担する商品とお客さまにご負担いただく商品があります。お客さまにご負担いただく場合は、お借入時に一括でお支払いいただく方法とお借入利率に上乗せしてお支払いいただく方法があります。
また、ご利用商品により、保証会社手数料がかかります。1件につき55,000円(消費税込)となります。
電子契約サービス利用手数料
電子契約サービスを利用して契約する場合、次の手数料がかかります。
| ご融資金額 | 1件あたりの手数料 |
|---|---|
| 5百万円以下 | 0円 |
| 5百万円超 10百万円以下 | 5,500円(消費税込) |
| 10百万円超 | 11,000円(消費税込) |
印紙税
電子契約サービスを利用しない場合、住宅ローン契約書に印紙を貼付して納税する必要があります。
【住宅ローン契約書に添付する印紙税額】
| 契約書記載金額 | 印紙税額 | |
|---|---|---|
| 消費者ローン契約書 | 1万円以上 10万円以下 | 200円 |
| 10万円超 50万円以下 | 400円 | |
| 50万円超 100万円以下 | 1,000円 | |
| 100万円超 500万円以下 | 2,000円 | |
| 500万円超 1,000万円以下 | 10,000円 | |
| 1,000万円超 5,000万円以下 | 20,000円 | |
| 5,000万円超 1億円以下 | 60,000円 | |
| 1億円超 2億円以下 | 100,000円 | |
| 金利に関する特約書 | 全期間固定金利型の場合は不要となります | 200円 |
登録免許税(抵当権設定費用)
住宅ローン契約後、抵当権を登記するときに印紙を貼付して納税する必要があります。登録免許税額は、通常、お借入金額の0.4%となりますが、軽減措置が適用される場合があります。
この他に、司法書士へ支払う登記手数料が必要となります。
火災保険料(地震保険料)
住宅ローンをご利用いただく場合、保険金額が借入金額以上かつ長期の火災保険にご加入いただく必要があります。火災保険料は、建物の構造などによって異なります。
また、火災保険では、地震・津波・噴火による損害は補償の対象になりませんので、別途地震保険に加入する必要があります。
詳しくは、住宅ローン専用火災保険をご覧ください。
お借入後に必要となる場合がある手数料等について
固定金利選択手数料
金利選択型で固定金利を選択する場合の固定金利選択手数料は6,600円(消費税込)となります(当初お借入時無料)。
- メールオーダー(固定金利満了時にお知らせとあわせてお送りする「金利選択型住宅ローンに関する特約書(固定金利用)」をご返送いただく方法)の場合、手数料は3,850円(消費税込)となります。
- インターネットバンキングをご利用の場合、手数料は無料です。詳しくはこちらをご覧ください。
繰上返済手数料
| 金利選択型住宅ローンの固定金利期間中 | 左記以外 | |
|---|---|---|
| 一部繰上返済 | 22,000円(消費税込) | 5,500円(消費税込) |
| 全額繰上返済 | 44,000円(消費税込) | 22,000円(消費税込) |
- 一部繰上返済は、インターネットバンキングでもお手続きいただけます。インターネットバンキングをご利用の場合、手数料は無料です。詳しくはこちらをご覧ください。
条件変更手数料
返済日やボーナス月の変更など、条件変更を行う場合の1回当たりの手数料は、11,000円(消費税込)または55,000円(消費税込)となります。お手続内容により、手数料が異なります。
約定返済遅延に伴う損害金
元利金の返済が遅れたときは、遅延している元金に対し年14%(1年を365日とし、日割で計算)の損害金をお支払いいただきます。
お借入内容を確認する方法
次の方法があります。
①ご返済のお知らせ
お借入時およびお借入利率の見直しや条件変更等でご返済条件が変更となる場合にお送りしています。
| 金利種類 | お借入時 | お借入利率の見直し時(金利再選択含む) | 一部繰上返済、条件変更時 |
|---|---|---|---|
| 変動金利 | お借入手続き完了後に、次回返済額見直し(元金と利息の割合変更を含む)予定までの返済予定を記載し、送付 | 毎年5月と11月の上旬に、半年分の返済予定を記載し、送付 | お手続き完了後に、次回返済額見直し(元金と利息の割合変更を含む)予定までの返済予定を記載し、送付 |
| 固定金利 | 固定金利選択後に、固定金利適用期間満了までの返済予定を記載し、送付 |
②金利選択型ローン固定金利適用期間満了のお知らせ
固定金利適用期間満了日の約1ヵ月前から順次発送しています。配送状況や交通事情等により、お届けまでに時間を要する場合がございます。
③インターネットバンキング
インターネットバンキングをご利用いただいている場合は、いつでもお借入内容をご覧いただけます(システム利用停止時間を除く)。
④足利銀行アプリ
足利銀行アプリをご利用いただいている場合は、いつでもお借入残高をご覧いただけます(システム利用停止時間を除く)。
現在のお借入利率とは異なる金利で返済額を試算したい場合
ローン返済額シミュレーションをご利用いただくことで、試算できます。住宅ローンの【新規お借入】「お借入額から計算する」にて、現在のお借入残高(万円単位)、残りのお借入期間(年単位)、試算したい金利、現在の返済方法をご入力いただくことで、異なる金利での返済額(概算)を算出いただけます。
詳細な試算が必要な場合は、お取引店までお問い合わせください。
住宅ローンに関するお問い合わせはこちら
- 新しく住宅ローンのお借入をご検討されている方
ローンセンター一覧(別ウィンドウで開きます) - 住宅を購入するうえでのスケジュールや資金計画等一般的な住宅ローンのご相談
ダイレクトローンサロン - お借入後、返済に不安を感じたら
暮らしのサポート室 - その他お借入後のご相談
「ご返済のお知らせ」等に記載のお取引店までお問い合わせください。
店舗・ATMのご案内(別ウィンドウで開きます)
お問い合わせ
オンライン相談お申込みは「オンライン相談希望」とお伝えください。
(スマートフォン・タブレット・パソコン・電話でできます)
- お問い合わせ内容によっては、ローンセンターへのおかけ直しをお願いする場合がございます。
あしぎんダイレクトローンサロン
0120-21-3918
- 電話番号のお掛け間違いにご注意ください。
受付時間平日9:00~17:00
※銀行休業日は除く